Как изменились правила уплаты агентского НДФЛ?
С 01.01.2023 большинство налогов, сборов, страховых взносов уплачиваются единым налоговым платежом (ЕНП) на единый налоговый счет (ЕНС). Такой способ уплаты предусмотрен для всех организаций и предпринимателей, причем независимо от системы налогообложения. Отказаться от него нельзя. Изменилась последовательность зачета ЕНП и зачет переплаты ЕНС.

Изменение последовательности зачета ЕНП в счет исполнения совокупной налоговой обязанности.
До 29.05.2023 поступившие на ЕНС денежные средства в первую очередь зачитывались в счет погашения недоимки (начиная с более ранней). С 29.05.2023 очередность зачета изменилась и выглядит следующим образом:
- 1-я очередь – недоимка по НДФЛ (начиная с более ранней)
- 2-я очередь – текущие платежи по НДФЛ налогового агента (с момента возникновения обязанности по уплате);
- 3-я очередь – недоимка по иным налогам, взносам и сборам (начиная с более ранней);
- 4-я очередь – текущие платежи по другим налогам, взносам, сборам (с момента возникновения обязанности по их уплате, перечислению);
- 5-я очередь – пени;
- 6-я очередь – проценты;
- 7-я очередь – штрафы.
Таким образом, недоимку и текущие платежи по иным налогам и взносам не удастся заплатить до того, как будут погашены долг и текущие платежи по НДФЛ.
С 29.06.2023 положительное сальдо ЕНС (переплата) автоматически зачитывается в счет удержанного НДФЛ до наступления срока уплаты этого налога (без заявления о зачете).
Это происходит на основании представленного в налоговую инспекцию уведомления об исчисленных и удержанных налоговым агентом суммах НДФЛ. Зачет в таком случае произойдет не позднее следующего рабочего дня после подачи уведомления.
1С:Бухгалтерия 8
Цена: от 4 900 руб.

1С:Зарплата и управление персоналом
Цена: от 11 100 руб.

1С:Управление торговлей
Цена: от 39 700 руб.

1С:Управление нашей фирмой
Цена: от 7 000 руб.

1C:ERP 2
Цена: от 755 600 руб.
1C:Управление Холдингом
Цена: от 2 222 300 руб.
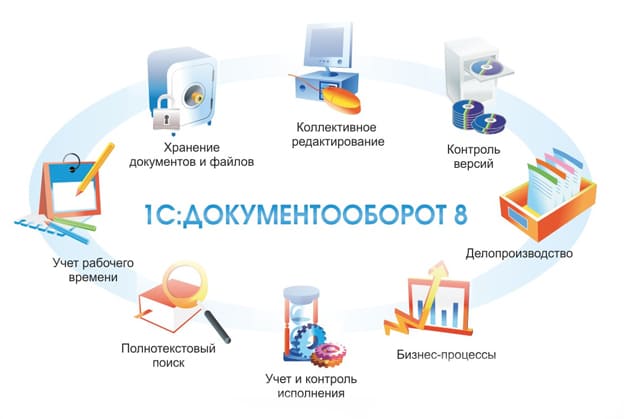
1C:Документооборот
Цена: от 63 100 руб.
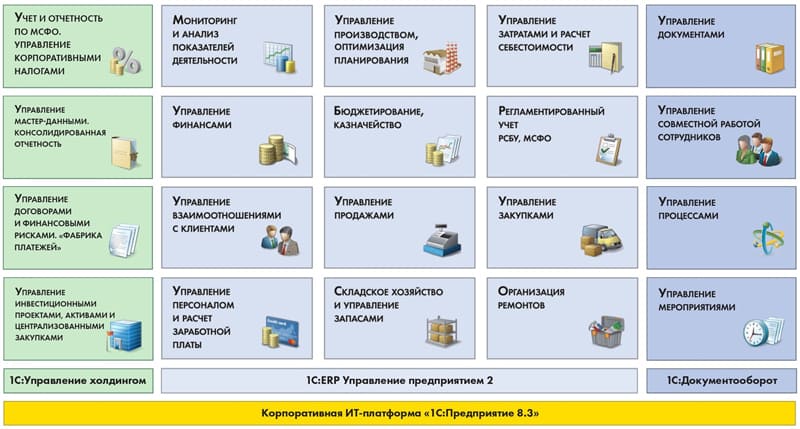
1С:Корпорация
- «1С:Управление холдингом 8» (включает также «1С:Бухгалтерию 8 КОРП»);
- «1С:ERP Управление предприятием 2»;
- «1С:Зарплата и управление персоналом 8 КОРП»;
- «1С:Документооборот 8 КОРП».
Цена: от 3 644 700 руб.
обратной связи