УСН и НДС с 2027 года: кто обязан платить при доходе свыше 20 млн
УСН и НДС с 2027 года: кто обязан платить, а кто освобождён С 1 января 2027 года упрощенцы становятся плательщиками НДС, если доход за 2026 год превысил 20 млн рублей. Разбираем, когда возникнет обязанность по уплате налога, кто получит автоматическое освобождение и в каких случаях НДС придётся заплатить даже при низком доходе.
С 2025 года организации и ИП на УСН являются плательщиками НДС, но многие получают освобождение. Ключевой критерий — доход за предыдущий год. Для 2027 года правило простое: если доход организации или предпринимателя за 2026 год превысил 20 млн рублей, с 01.01.2027 возникает обязанность исчислять и уплачивать НДС.
Если доход за 2026 год не превысил 20 млн рублей, упрощенец автоматически освобождается от уплаты НДС при реализации товаров, работ, услуг и имущественных прав. Уведомлять ИФНС не нужно — освобождение применяется по умолчанию. Отказаться от него нельзя.
Кто обязан платить НДС с 2027 года
- Доход за 2026 год превысил 20 млн рублей
- Организации и ИП, перешедшие на УСН с иного режима
- Упрощенцы, превысившие лимит в течение 2027 года (с 1-го числа следующего месяца)
- Налоговые агенты по НДС (например, при работе с иностранными контрагентами)
- Импортёры товаров на территорию РФ
- Те, кто выставил счёт-фактуру с НДС
Кто освобождён от НДС в 2027 году
- Доход за 2026 год не превысил 20 млн рублей
- Вновь созданные организации и зарегистрированные ИП на УСН
- Упрощенцы с льготной деятельностью по ст. 149 НК РФ
- Те, кто не превысил лимит 20 млн в течение 2027 года
Когда освобождение прекращается
Освобождение действует до тех пор, пока доход текущего года не превысит 20 млн рублей. Если в течение 2027 года организация или ИП превысит этот лимит, обязанность по уплате НДС возникнет с 1-го числа месяца, следующего за месяцем превышения. В самом месяце превышения НДС платить не нужно.
Например, если доход превысил 20 млн рублей в марте 2027 года, НДС необходимо исчислять и уплачивать начиная с 1 апреля 2027 года.
Три случая, когда НДС придётся заплатить даже при освобождении
Даже если упрощенец освобождён от уплаты НДС, в трёх ситуациях налог всё равно возникает:
- Налоговый агент по НДС — например, при приобретении товаров, работ или услуг у иностранной организации, не состоящей на учёте в РФ.
- Ввоз товаров на территорию РФ — импорт облагается НДС независимо от режима налогообложения.
- Выставление счёта-фактуры с НДС — если упрощенец выделил НДС в счёте, он обязан уплатить эту сумму в бюджет. Покупатель при этом вправе принять налог к вычету, а сам продавец — нет.
Льготы по НДС для упрощенцев
На организации и ИП на УСН, которые признаются плательщиками НДС, в полной мере распространяются положения гл. 21 НК РФ, включая льготы по ст. 149 НК РФ. Если плательщик ведёт льготную деятельность (медицинские услуги, образование, социальные услуги и др.), в отношении доходов от неё НДС не уплачивается в любом случае.
Как изменятся лимиты в будущем
Правило освобождения будет ужесточаться:
2026–2029 годы
Освобождение, если доход за прошлый год не превысил 20 млн рублей.
2030 год
Освобождение, если доход за 2029 год не превысил 15 млн рублей.
2031 год и далее
Освобождение, если доход за предыдущий год не превысил 10 млн рублей.
1С:Бухгалтерия 8
Цена: от 4 900 руб.

1С:Зарплата и управление персоналом
Цена: от 11 100 руб.

1С:Управление торговлей
Цена: от 39 700 руб.

1С:Управление нашей фирмой
Цена: от 7 000 руб.

1C:ERP 2
Цена: от 755 600 руб.
1C:Управление Холдингом
Цена: от 2 222 300 руб.
1C:Документооборот
Цена: от 63 100 руб.
1С:Корпорация
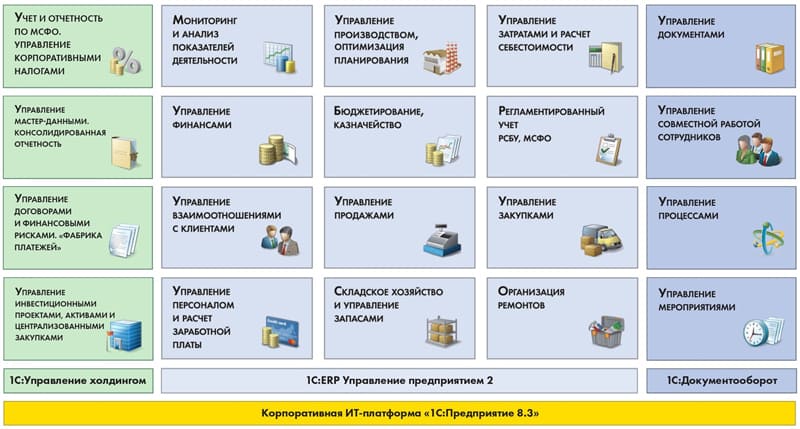
- «1С:Управление холдингом 8» (включает также «1С:Бухгалтерию 8 КОРП»);
- «1С:ERP Управление предприятием 2»;
- «1С:Зарплата и управление персоналом 8 КОРП»;
- «1С:Документооборот 8 КОРП».
Цена: от 3 644 700 руб.
обратной связи